Domain stahlschweisskonstruktion.de kaufen?
Wir ziehen mit dem Projekt
stahlschweisskonstruktion.de um.
Sind Sie am Kauf der Domain
stahlschweisskonstruktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stahlschweisskonstruktion.de kaufen?
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **

Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
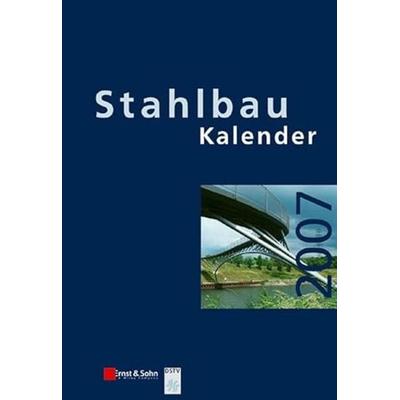
Stahlbau-Kalender 2007Komplettierung Der Stahlbau-handbuchsammlung: Schwerpunkt Werkstoffe.werkstoffgerechtes Konstruieren Ist Die Voraussetzung Für Dauerhafte Und Wirtschaftliche Tragwerke. Die Kombination Und Der Verbund Von Werkstoffen, Wie Z. B. Glas Mit Klebe- Und...139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender / Stahlbau-Kalender 2026, Fachbücher von Ulrike Kuhlmann, Markus KnoblochDer Stahlbau-Kalender 2026 bietet eine umfassende und aktuelle Dokumentation der Stahlbau-Regelwerke und deren Anwendung. Dieses Fachbuch richtet sich an Fachleute und Studierende, die sich mit den neuesten Normen und Vorschriften im Stahlbau auseinandersetzen möchten. Es behandelt spezifische Themen wie die neuen Eurocodes, einschliesslich Eurocode 3 Teil 1-1, der die allgemeinen Bemessungsregeln für den Hochbau umfasst. Zudem werden wichtige Aspekte wie Eislasten auf hohen Strukturen sowie die Konstruktion von Türmen, Masten und Schornsteinen behandelt. Der Kalender enthält erläuternde Kommentare zu den Normen und bietet praxisnahe Ansätze zur Bewertung von Stahlkonstruktionen, insbesondere im Brückenbau. Mit seinen 688 Seiten ist dieses Buch eine wertvolle Ressource für alle, die im Bereich Stahlbau tätig sind oder sich weiterbilden möchten.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
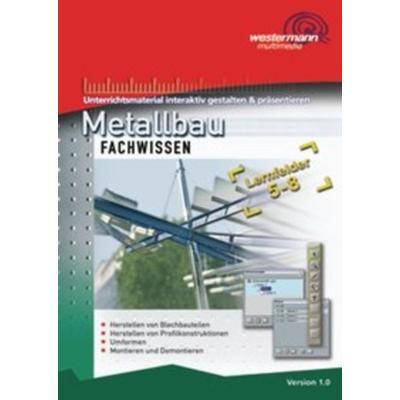
Metallbau FachwissenBasierend Auf Dem Fachbuch „metallbau Fachwissen Lernfelder 5-8“ (best.-nr. 231262) Bietet Diese Cd-rom Die Möglichkeit Schnell, Komfortabel Und Individuell Eigenes Material Für Den Unterricht Zu Gestalten. In Einem Archiv Stehen Alle Fotos,...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweißtechnik im Stahlbau, Taschenbuch von G. Bierett,E. Diepschlag,K. Klöppel,A. Matting,C. Stieler, Springer Berlin, 978-3-642-98814-1Schweißtechnik Im Stahlbau, Taschenbuch Von G. Bierett,e. Diepschlag,k. Klöppel,a. Matting,c. Stieler, Springer Berlin, 978-3-642-98814-1, Seitenanzahl: 19469,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2007Komplettierung Der Stahlbau-handbuchsammlung: Schwerpunkt Werkstoffe.werkstoffgerechtes Konstruieren Ist Die Voraussetzung Für Dauerhafte Und Wirtschaftliche Tragwerke. Die Kombination Und Der Verbund Von Werkstoffen, Wie Z. B. Glas Mit Klebe- Und...139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
Ähnliche Suchbegriffe für Zahllast
-
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender / Stahlbau-Kalender 2026, Fachbücher von Ulrike Kuhlmann, Markus KnoblochDer Stahlbau-Kalender 2026 bietet eine umfassende und aktuelle Dokumentation der Stahlbau-Regelwerke und deren Anwendung. Dieses Fachbuch richtet sich an Fachleute und Studierende, die sich mit den neuesten Normen und Vorschriften im Stahlbau auseinandersetzen möchten. Es behandelt spezifische Themen wie die neuen Eurocodes, einschliesslich Eurocode 3 Teil 1-1, der die allgemeinen Bemessungsregeln für den Hochbau umfasst. Zudem werden wichtige Aspekte wie Eislasten auf hohen Strukturen sowie die Konstruktion von Türmen, Masten und Schornsteinen behandelt. Der Kalender enthält erläuternde Kommentare zu den Normen und bietet praxisnahe Ansätze zur Bewertung von Stahlkonstruktionen, insbesondere im Brückenbau. Mit seinen 688 Seiten ist dieses Buch eine wertvolle Ressource für alle, die im Bereich Stahlbau tätig sind oder sich weiterbilden möchten.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwelttechnologe für Rohrleitungsnetze und Industrieanlagen/Umwelttechnologin für Rohrleitungsnetze und Industrieanlagen, Taschenbuch von SvenUmwelttechnologe Für Rohrleitungsnetze Und Industrieanlagen/umwelttechnologin Für Rohrleitungsnetze Und Industrieanlagen, Taschenbuch Von Sven Thürnau,ralph Sluke,rolf-michael Preugschat,claudia Cavaliere,sönke Friedrich, Verlag Barbara Budrich,...33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.